 Real Info World
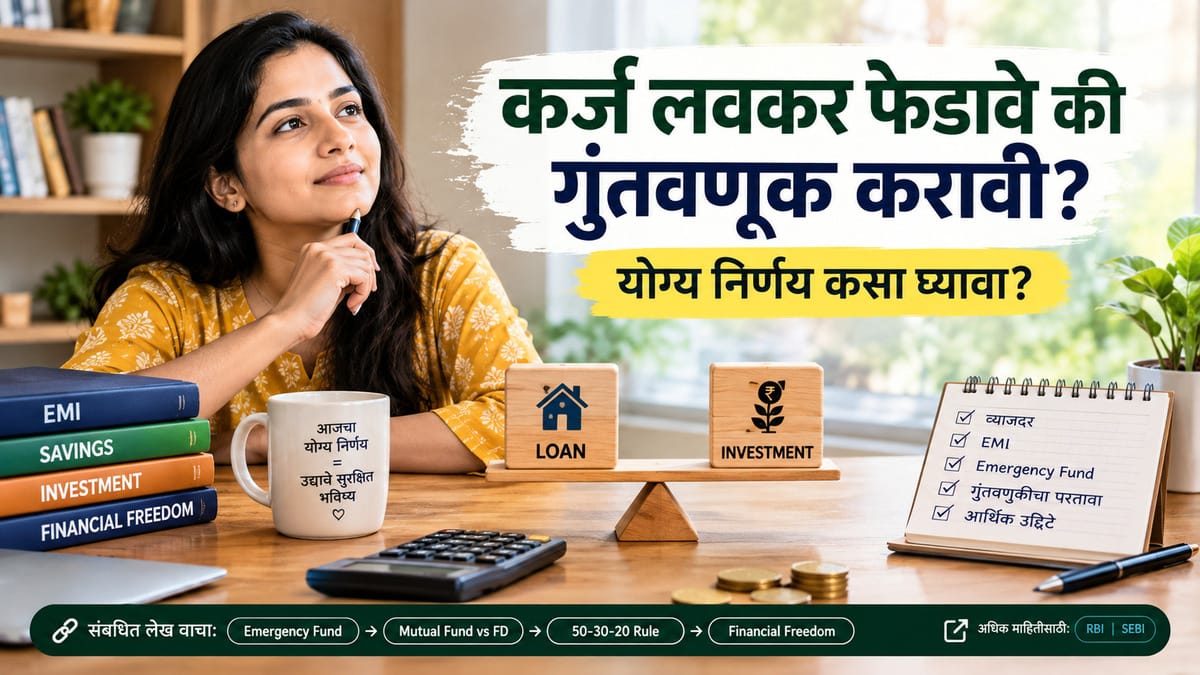
कर्ज फेडावे की गुंतवणूक करावी? आपल्यापैकी अनेक जण दर महिन्याला Home Loan, Personal Loan, Vehicle Loan किंवा इतर कर्जांचे EMI भरत असतात. त्याच वेळी भविष्यासाठी बचत करावी, SIP सुरू करावी आणि आर्थिक सुरक्षितताही निर्माण करावी असे वाटत असते. पण महिन्याच्या शेवटी हातात मर्यादित पैसे शिल्लक असतील, तर प्रश्न पडतो अतिरिक्त पैसे कर्ज फेडण्यासाठी वापरावेत की गुंतवणूक करावी?
समजा, तुमच्याकडे ₹20,000 अतिरिक्त आहेत. हे पैसे कर्जाच्या परतफेडीसाठी वापरल्यास भविष्यातील व्याज वाचू शकते. दुसरीकडे, ते गुंतवणुकीत टाकल्यास भविष्यात संपत्ती निर्माण करण्याची संधी मिळू शकते; मात्र परतावा निश्चित नसतो.
मग योग्य निर्णय कोणता?
याचे उत्तर प्रत्येकासाठी सारखे नसते. तुमच्या कर्जाचा व्याजदर, आर्थिक बचत, उत्पन्नाची स्थिरता, कुटुंबाच्या जबाबदाऱ्या आणि गुंतवणुकीचा कालावधी यांचा एकत्रित विचार करणे आवश्यक आहे.
1. कर्ज लवकर फेडणे म्हणजे काय?
कर्जाचा ठरलेला EMI नियमित भरत असताना त्याव्यतिरिक्त अतिरिक्त रक्कम भरून कर्जाची थकबाकी कमी करणे म्हणजे कर्जाची अतिरिक्त परतफेड किंवा Part-prepayment.
कर्जाच्या प्रकारानुसार आणि करारानुसार कर्जाचा कालावधी कमी होऊ शकतो किंवा EMI कमी होऊ शकतो. मात्र याचा नेमका परिणाम तुमच्या lenderच्या नियमांवर आणि repayment scheduleवर अवलंबून असतो.
कर्ज लवकर फेडण्याचे फायदे
- भविष्यात भरावे लागणारे व्याज कमी होऊ शकते.
- कर्जाचा कालावधी कमी होऊ शकतो.
- भविष्यातील आर्थिक जबाबदारी कमी होऊ शकते.
- कर्जाबद्दलचा मानसिक ताण कमी होऊ शकतो.
- कर्ज संपल्यानंतर EMIसाठी वापरली जाणारी रक्कम बचत किंवा गुंतवणुकीसाठी उपलब्ध होऊ शकते.
परंतु अतिरिक्त परतफेड करण्यापूर्वी Prepayment Charges, लागू अटी आणि हातात उरणारी बचत तपासणे आवश्यक आहे.
2. गुंतवणूक सुरू ठेवण्याचे फायदे आणि जोखीम
कर्ज सुरू असतानाही गुंतवणूक करणे काही परिस्थितींमध्ये योग्य ठरू शकते. उदाहरणार्थ, तुम्हाला दीर्घकालीन आर्थिक उद्दिष्टासाठी निधी तयार करायचा असेल आणि तुमचे EMI नियमित भरले जात असतील.
गुंतवणुकीमुळे भविष्यात संपत्ती निर्माण करण्याची संधी मिळते. परंतु कोणत्याही बाजाराशी संबंधित गुंतवणुकीत नुकसान होण्याची शक्यता असते.
गुंतवणूक सुरू ठेवण्यापूर्वी विचार करा
- गुंतवणुकीचा उद्देश काय आहे?
- किती वर्षांसाठी पैसे गुंतवणार आहात?
- बाजारातील घसरण सहन करण्याची क्षमता आहे का?
- कर्जाचा व्याजदर किती आहे?
- आवश्यक खर्च आणि EMI भरल्यानंतर पैसे शिल्लक राहतात का?
- अचानक खर्चासाठी स्वतंत्र बचत आहे का?
फक्त गुंतवणुकीतून जास्त परतावा मिळेल या अपेक्षेने कर्जाची परतफेड दुर्लक्षित करणे योग्य नाही.
गुंतवणुकीचे पर्याय समजून घेण्यासाठी [Mutual Fund आणि FD मधील फरक]
3. कर्जाचा व्याजदर आणि गुंतवणुकीचा परतावा यांची तुलना कशी करावी?
हा निर्णय घेताना सर्वात महत्त्वाचा मुद्दा म्हणजे कर्जामुळे होणारा खर्च आणि गुंतवणुकीतून मिळू शकणारा परतावा यांची तुलना करणे. समजा, तुमच्याकडे दोन पर्याय आहेत:
- कर्जाचा वार्षिक व्याजदर: 14%
- गुंतवणुकीतून अपेक्षित परतावा: 10%
या उदाहरणात, अतिरिक्त परतफेडीमुळे कर्जावरील व्याज वाचण्याची संधी अधिक आकर्षक ठरू शकते. मात्र प्रत्यक्ष बचत ही थकबाकी, उर्वरित कालावधी, परतफेडीची तारीख आणि लागू शुल्कांवर अवलंबून असते. गुंतवणुकीचा परतावा मात्र निश्चित नाही.
लक्षात ठेवा: 10% अपेक्षित गुंतवणूक परतावा म्हणजे दरवर्षी 10% मिळणार याची हमी नाही. त्याचप्रमाणे कर्जाच्या व्याजदराशी तुलना करताना करसंबंधित परिणाम आणि इतर अटीही विचारात घ्याव्यात.
कर्ज घेताना परतफेडीची क्षमता समजून घेणे आणि कर्जाचा जबाबदारीने वापर करणे महत्त्वाचे आहे. याबद्दल RBIच्या Financial Education मार्गदर्शक माहितीमध्ये अधिक वाचता येईल.
4. कोणते कर्ज आधी फेडण्याला प्राधान्य द्यावे?
सर्व कर्जे एकाच प्रकारची नसतात. त्यामुळे त्यांची यादी तयार करून प्रत्येकाचे व्याजदर, थकबाकी आणि अटी तपासा.
| कर्जाचा प्रकार | निर्णय घेताना विचार |
|---|---|
| Credit Cardची थकबाकी | लागू व्याजदर, शुल्क आणि वाढणारी थकबाकी |
| Personal Loan | व्याजदर, उर्वरित कालावधी आणि prepayment अटी |
| Vehicle Loan | व्याजदर आणि अतिरिक्त परतफेडीचा फायदा |
| Home Loan | उर्वरित व्याज, कालावधी, लागू करपरिणाम आणि शुल्क |
| कमी व्याजाचे कर्ज | इतर आर्थिक उद्दिष्टांशी तुलना |
साधारणपणे, जास्त व्याजदर असलेल्या कर्जाला प्राधान्य देणे फायदेशीर ठरू शकते. मात्र आधी सर्व आवश्यक EMI आणि किमान देय रक्कम वेळेवर भरली पाहिजे.
Credit Cardच्या थकबाकीवर व्याज आणि शुल्क वाढत असतील, तर नवीन गुंतवणूक वाढवण्यापेक्षा त्या कर्जावर नियंत्रण मिळवण्याला प्राधान्य देण्याची गरज असू शकते.
5. कर्ज फेडण्यापूर्वी Emergency Fund असणे का महत्त्वाचे?
समजा, तुम्ही तुमची सर्व बचत वापरून Personal Loanची मोठी परतफेड केली. काही दिवसांनी घरात वैद्यकीय खर्च उद्भवला किंवा उत्पन्न थांबले, तर पुन्हा कर्ज घ्यावे लागू शकते. म्हणून सर्व पैसे कर्ज फेडण्यासाठी वापरण्यापूर्वी आपत्कालीन खर्चासाठी पुरेशी रक्कम उपलब्ध आहे का हे तपासा.
Emergency Fund किती असावा हे तुमच्या आवश्यक मासिक खर्चावर, उत्पन्नाच्या स्थिरतेवर आणि कुटुंबाच्या जबाबदाऱ्यांवर अवलंबून असते. अनेकांसाठी काही महिन्यांच्या आवश्यक खर्चाइतकी बचत तयार करणे हा व्यावहारिक प्रारंभ असू शकतो.
कर्जाची अतिरिक्त परतफेड करण्यापूर्वी अचानक येणाऱ्या खर्चासाठी पुरेशी बचत आहे का हे तपासा. यासाठी हा आमचा Emergency Fund म्हणजे काय? संबंधित लेख वाचा.
6. कोणत्या परिस्थितीत कर्ज फेडण्याला प्राधान्य द्यावे?
खालील परिस्थितींमध्ये अतिरिक्त परतफेडीचा विचार करता येऊ शकतो:
- कर्जाचा व्याजदर जास्त आहे.
- Credit Cardची थकबाकी वाढत आहे.
- अनेक EMIमुळे दर महिन्याचा आर्थिक ताण वाढला आहे.
- आवश्यक खर्च आणि Emergency Fundसाठी तरतूद केल्यानंतर अतिरिक्त पैसे शिल्लक आहेत.
- अतिरिक्त परतफेडीवर आकारले जाणारे शुल्क कमी आहे किंवा लागू होत नाही.
- कर्जाची परतफेड केल्याने तुमच्या आर्थिक उद्दिष्टांना मदत होईल.
उदाहरणार्थ, तुमच्याकडे जास्त व्याजाचे कर्ज असेल आणि त्याची थकबाकी कमी करण्यासाठी अतिरिक्त पैसे उपलब्ध असतील, तर त्या पैशांचा वापर कर्जासाठी करणे अधिक योग्य ठरू शकते.
7. कोणत्या परिस्थितीत गुंतवणूक सुरू ठेवण्याचा विचार करता येईल?
कर्ज असले तरी प्रत्येक वेळी सर्व गुंतवणूक थांबवणे आवश्यक असेलच असे नाही. खालील परिस्थितींमध्ये गुंतवणूक सुरू ठेवण्याचा विचार करता येऊ शकतो:
- EMI वेळेवर भरता येत आहेत.
- जास्त व्याजाचे कर्ज नियंत्रणात आहे.
- आवश्यक खर्च आणि Emergency Fundसाठी बचत आहे.
- गुंतवणुकीचे दीर्घकालीन उद्दिष्ट स्पष्ट आहे.
- गुंतवणुकीतील संभाव्य नुकसान सहन करण्याची आर्थिक क्षमता आहे.
- कर्जाची अतिरिक्त परतफेड करण्यापेक्षा गुंतवणुकीला काही प्रमाणात प्राधान्य देणे तुमच्या परिस्थितीत योग्य ठरते.
याचा अर्थ गुंतवणूक नेहमीच कर्ज फेडण्यापेक्षा चांगली आहे असा नाही. तुमची आर्थिक परिस्थिती आणि जोखीम सहन करण्याची क्षमता महत्त्वाची आहे.
गुंतवणूक निवडताना उद्दिष्ट, कालावधी आणि जोखीम सहन करण्याची क्षमता तपासणे आवश्यक आहे. यासाठी SEBI Investorच्या गुंतवणुकीपूर्वी विचारात घ्यावयाच्या बाबी पाहा.
8. Home Loan लवकर फेडावे की गुंतवणूक करावी?
Home Loan हा अनेक वर्षे चालणारा आर्थिक करार असतो. त्यामुळे त्याचा निर्णय केवळ व्याजदरावर घेऊ नये.
खालील बाबी तपासा:
- कर्जाची उर्वरित थकबाकी किती आहे?
- कर्जाचा व्याजदर आणि उर्वरित कालावधी किती आहे?
- अतिरिक्त परतफेड केल्यास किती व्याज वाचू शकते?
- अतिरिक्त परतफेडीचे शुल्क किंवा इतर अटी लागू आहेत का?
- कर्जावर लागू असलेल्या करसवलतींचा तुमच्यावर प्रत्यक्ष परिणाम होतो का?
- अतिरिक्त परतफेड केल्यानंतर Emergency Fund पुरेसा राहील का?
Home Loan लवकर फेडल्याने व्याज वाचू शकते; परंतु उपलब्ध सर्व पैसे कर्जात अडकवणे प्रत्येकासाठी योग्य असेलच असे नाही. कर्जाचा प्रकार, lenderच्या अटी आणि तुमच्या करस्थितीनुसार निर्णय घ्या. मोठ्या रकमेसाठी आवश्यक असल्यास आर्थिक सल्लागार किंवा करसल्लागाराची मदत घ्या.
9. Bonus किंवा अतिरिक्त उत्पन्न मिळाल्यास काय करावे?
समजा, तुम्हाला ₹30,000 बोनस मिळाला. तो संपूर्ण खर्च करण्याऐवजी पुढील क्रमाने विचार करता येईल:
- आवश्यक खर्च आणि थकीत देणी आहेत का ते तपासा.
- Emergency Fund अपुरा असल्यास त्यासाठी किती रक्कम आवश्यक आहे ते ठरवा.
- जास्त व्याजाचे कर्ज असल्यास त्याची अतिरिक्त परतफेड करण्याचा विचार करा.
- उर्वरित रक्कम तुमच्या दीर्घकालीन उद्दिष्टांनुसार बचत किंवा गुंतवणुकीसाठी वापरण्याचा विचार करा.
हा फक्त निर्णय घेण्याचा नमुना आहे. ₹30,000ची कोणतीही ठरावीक विभागणी सर्वांना लागू होत नाही.
मासिक उत्पन्नातून बचत आणि गुंतवणुकीसाठी किती रक्कम ठेवावी हे समजून घेण्यासाठी 50-30-20 Rule म्हणजे काय? हा लेख वाचा.
10. कर्ज फेडावे की गुंतवणूक करावी? निर्णय घेण्यासाठी Checklist
निर्णय घेण्यापूर्वी स्वतःला हे प्रश्न विचारा:
- माझ्या सर्व कर्जांचे व्याजदर किती आहेत?
- कोणत्या कर्जावर सर्वाधिक व्याज किंवा शुल्क आकारले जात आहे?
- माझ्याकडे आपत्कालीन खर्चासाठी बचत आहे का?
- EMI भरल्यानंतर दरमहा किती पैसे शिल्लक राहतात?
- अतिरिक्त परतफेड केल्यास शुल्क लागू होईल का?
- माझ्या गुंतवणुकीचा कालावधी किती आहे?
- गुंतवणुकीत नुकसान झाले तरी मी आर्थिक जबाबदाऱ्या पूर्ण करू शकेन का?
या प्रश्नांची उत्तरे लिहून ठेवल्यास भावनेच्या भरात किंवा इतरांचे अनुकरण करून निर्णय घेण्याऐवजी स्वतःच्या परिस्थितीनुसार निर्णय घेता येतो.
11. कर्ज आणि गुंतवणुकीबाबत होणाऱ्या सामान्य चुका
सर्व बचत कर्ज फेडण्यासाठी वापरणे: यामुळे अचानक खर्चासाठी पैसे कमी पडू शकतात.
गुंतवणुकीतून निश्चित परतावा मिळेल असे समजणे: बाजाराशी संबंधित गुंतवणुकीत परतावा बदलू शकतो आणि नुकसानही होऊ शकते.
Credit Cardची थकबाकी दुर्लक्षित करणे: व्याज आणि शुल्कामुळे थकबाकी वाढू शकते.
कर्जाच्या अटी न तपासता अतिरिक्त परतफेड करणे: Prepayment Charges आणि इतर अटींमुळे प्रत्यक्ष फायदा बदलू शकतो.
फक्त इतर लोक काय करतात ते पाहून निर्णय घेणे: दुसऱ्या व्यक्तीचे उत्पन्न, कर्ज, वय आणि आर्थिक जबाबदाऱ्या तुमच्यापेक्षा वेगळ्या असू शकतात.
12. कर्ज असताना SIP सुरू करावी का?
याचे उत्तर तुमच्या आर्थिक परिस्थितीवर अवलंबून आहे. जर तुमच्याकडे जास्त व्याजाचे कर्ज असेल, EMI भरण्यात अडचण येत असेल किंवा आपत्कालीन बचत नसेल, तर नवीन गुंतवणूक वाढवण्याआधी या बाबींवर लक्ष देणे योग्य ठरू शकते.
दुसरीकडे, EMI व्यवस्थित भरले जात असतील, आवश्यक बचत उपलब्ध असेल आणि गुंतवणुकीचा दीर्घकालीन उद्देश स्पष्ट असेल, तर कर्जाची परतफेड आणि गुंतवणूक यांचा समतोल साधता येऊ शकतो.
SIP म्हणजे ठरावीक अंतराने Mutual Fundमध्ये गुंतवणूक करण्याची पद्धत. ती स्वतःहून हमखास परतावा देत नाही.
कर्ज, बचत आणि गुंतवणुकीचा समतोल साधून आर्थिक उद्दिष्टे कशी पूर्ण करावीत हे जाणून घेण्यासाठी Financial Freedom म्हणजे काय? हा लेख वाचा.
कर्ज लवकर फेडणे आणि गुंतवणूक करणे हे एकमेकांच्या विरोधात असलेले पर्याय नाहीत. योग्य नियोजन केल्यास परिस्थितीनुसार दोन्हींचा समतोल साधता येऊ शकतो.
सुरुवातीला तुमच्या कर्जांचे व्याजदर आणि EMI समजून घ्या. आवश्यक खर्च आणि Emergency Fundसाठी तरतूद करा. जास्त व्याजाचे कर्ज कमी करण्याचा विचार करा आणि त्यानंतर तुमच्या दीर्घकालीन आर्थिक उद्दिष्टांनुसार गुंतवणुकीचे नियोजन करा.
सर्वात महत्त्वाचे म्हणजे, फक्त संभाव्य गुंतवणूक परताव्याच्या अपेक्षेवर कर्जाचा खर्च दुर्लक्षित करू नका आणि कर्ज फेडताना संपूर्ण बचत संपवू नका.
तुमच्या आर्थिक परिस्थितीनुसार घेतलेला विचारपूर्वक निर्णयच दीर्घकालीन आर्थिक स्थैर्यासाठी अधिक उपयुक्त ठरू शकतो.हा लेख सामान्य आर्थिक माहितीसाठी आहे. तो वैयक्तिक आर्थिक किंवा करसल्ला नाही. मोठी अतिरिक्त परतफेड किंवा गुंतवणुकीचा निर्णय घेण्यापूर्वी संबंधित कर्जाच्या अटी तपासा आणि गरज असल्यास पात्र आर्थिक सल्लागाराचा सल्ला घ्या.