Real Info World
Insurance म्हणजे काय? आपण पैसे कमावतो, बचत करतो, गुंतवणूक करतो आणि भविष्यासाठी आर्थिक नियोजन करतो. पण या सगळ्या नियोजनामध्ये एक महत्त्वाचा प्रश्न अनेकदा मागे पडतो –
“अचानक मोठा आर्थिक धोका आला तर माझ्या कुटुंबाचे आर्थिक नुकसान कसे कमी होईल?”
आजारी पडल्यामुळे मोठा हॉस्पिटल खर्च होऊ शकतो, कुटुंबातील कमावत्या व्यक्तीचे निधन होऊ शकते किंवा एखाद्या अपघातामुळे उत्पन्नावर परिणाम होऊ शकतो.
यासाठीच Insurance म्हणजेच विमा हा Personal Finance चा महत्त्वाचा भाग आहे.
Insuranceचा उद्देश पैसे वाढवणे नसून ठरावीक आर्थिक जोखमीपासून आर्थिक संरक्षण मिळवणे हा आहे. IRDAI देखील insuranceचा उद्देश विविध जोखमींमुळे होणारे आर्थिक नुकसान कमी करण्याशी जोडते.
महत्त्वाचे Insurance policy घेताना फक्त premium किती आहे हे पाहणे पुरेसे नाही. Coverage, exclusions, waiting period, policy terms आणि claim-related conditions समजून घेणे आवश्यक आहे.
Insurance म्हणजे काय?
सोप्या भाषेत सांगायचे तर, Insurance म्हणजे ठरावीक जोखमीपासून आर्थिक संरक्षण मिळवण्यासाठी केलेला करार.
यासाठी policyholder insurance company ला premium भरतो आणि policyच्या terms & conditions नुसार covered event घडल्यास insurer ठरलेला benefit किंवा पात्र खर्चाची भरपाई देतो.
उदाहरणार्थ:
समजा एखाद्या कुटुंबातील कमावत्या व्यक्तीचा अचानक मृत्यू झाला. कुटुंबाच्या उत्पन्नावर त्याचा मोठा परिणाम होऊ शकतो. अशा परिस्थितीत योग्य Life Insurance असल्यास policyच्या अटींनुसार कुटुंबाला आर्थिक benefit मिळू शकतो.
त्याचप्रमाणे Health Insuranceमध्ये policyच्या अटींनुसार medical expenses साठी आर्थिक संरक्षण मिळू शकते. IRDAI Health Insurance ला medical, surgical किंवा hospital expensesशी संबंधित financial protection देणारा contract म्हणून स्पष्ट करते.
Insurance का आवश्यक आहे?
Insurance प्रत्येक व्यक्तीसाठी एकसारखे आवश्यक नसते किंवा प्रत्येकाला समान प्रकारची policy लागते असे नाही. तुमचे वय, कुटुंबातील जबाबदाऱ्या, उत्पन्न, कर्जे आणि आर्थिक परिस्थिती यानुसार गरज बदलते.
तरीही काही प्रमुख कारणे समजून घेणे महत्त्वाचे आहे.
1. अचानक येणारा मोठा आर्थिक खर्च
Medical emergency किंवा accidentसारख्या परिस्थितीत मोठा खर्च निर्माण होऊ शकतो.
Emergency Fund अशा खर्चासाठी liquidity देतो, तर Health Insurance policyच्या अटींनुसार मोठ्या medical expensesपासून वेगळे आर्थिक संरक्षण देऊ शकते.
2. कुटुंबाच्या उत्पन्नाचे संरक्षण
जर कुटुंबाची आर्थिक जबाबदारी एका किंवा दोन कमावत्या व्यक्तींवर असेल, तर त्या उत्पन्नावर अवलंबून असलेल्या कुटुंबीयांचा विचार करणे आवश्यक आहे.
Home Loan, education expenses, रोजचा घरखर्च किंवा इतर financial commitments असतील तर Life Insurance planningचा प्रश्न अधिक महत्त्वाचा होतो.
3. Savings पूर्णपणे खर्च होण्याचा धोका कमी करणे
एखादा मोठा medical खर्च आला आणि त्यासाठी insurance protection उपलब्ध नसेल तर तुमची वर्षानुवर्षे केलेली बचत वापरावी लागू शकते.
म्हणूनच Personal Finance मध्ये Saving + Emergency Fund + Insurance + Investment हे वेगवेगळे भाग समजून घेणे उपयोगी ठरते.
Medical emergency किंवा अचानक आलेल्या खर्चासाठी Emergency Fund म्हणजे काय? हे समजून घेणेही Personal Finance planningमध्ये महत्त्वाचे आहे.
Insurance चे प्रमुख प्रकार कोणते?
Insuranceचे अनेक प्रकार आहेत. पण Personal Finance समजून घेताना काही प्रकार विशेष महत्त्वाचे आहेत.
1. Life Insurance
Life Insuranceचा संबंध व्यक्तीच्या जीवनाशी संबंधित आर्थिक जोखमीशी असतो. जर policyमध्ये covered event घडला तर policyच्या termsनुसार nomineeला benefit मिळू शकतो.
2. Health Insurance
Health Insuranceचा उद्देश policyच्या अटींनुसार medical expensesपासून आर्थिक संरक्षण देणे हा आहे. IRDAIच्या माहितीनुसार health insuranceमध्ये indemnity-based आणि benefit-based अशा विविध स्वरूपाच्या policies असू शकतात.
3. Personal Accident Insurance
Accidentमुळे होणाऱ्या ठरावीक आर्थिक परिणामांसाठी Personal Accident cover उपलब्ध असू शकतो.
4. Motor Insurance
Car किंवा two-wheelerशी संबंधित जोखमींसाठी motor insurance असते. त्यातील काही insurance requirements कायद्याशी संबंधित असतात.
Life Insurance आणि Health Insurance मध्ये काय फरक?
| मुद्दा | Life Insurance | Health Insurance |
|---|---|---|
| मुख्य उद्देश | जीवनाशी संबंधित आर्थिक जोखीम | Medical खर्चाशी संबंधित संरक्षण |
| कोणाचा आर्थिक धोका? | कुटुंब/आश्रित व्यक्ती | insured व्यक्ती/कुटुंब |
| उदाहरण | कमावत्या व्यक्तीचे निधन | Hospitalisation |
| मुख्य गोष्ट | Death benefit / policy benefits | Medical coverage |
| गरज | कुटुंब तुमच्या उत्पन्नावर अवलंबून असल्यास महत्त्वाची ठरू शकते | Medical खर्चापासून संरक्षणासाठी महत्त्वाचे |
दोन्ही policies एकमेकांचा पर्याय नाहीत.
Life Insurance असणे म्हणजे Health Insuranceची गरज संपली असे नाही आणि Health Insurance असणे म्हणजे Life Insuranceची गरज संपली असेही नाही.
Term Insurance म्हणजे काय?
Term Insurance हा Life Insuranceचा एक प्रकार आहे ज्यामध्ये ठरावीक कालावधीसाठी life cover दिले जाते. याचा मुख्य उद्देश financial protection समजून घेणे हा आहे.
उदाहरणार्थ, एखाद्या व्यक्तीवर कुटुंबाचा आर्थिक खर्च, Home Loan किंवा इतर मोठ्या जबाबदाऱ्या असतील, तर Life Insurance planning करताना term insuranceसारख्या protection-oriented optionsचा विचार केला जाऊ शकतो.
पण policy निवडण्यापूर्वी फक्त premium किंवा मोठी advertised coverage पाहण्याऐवजी policyचे पूर्ण terms & conditions समजून घेणे आवश्यक आहे.
Insurance आणि Investment एकच आहेत का?
नाही. हा Personal Finance मधील महत्त्वाचा फरक आहे.
Insuranceचा प्राथमिक उद्देश:
Financial Protection
Investmentचा प्राथमिक उद्देश:
Wealth Creation / Financial Goals
दोन्हींची भूमिका वेगळी असू शकते.
उदाहरणार्थ:
Insurance → आर्थिक जोखीम व्यवस्थापित करण्यासाठी
Investment → दीर्घकालीन आर्थिक उद्दिष्टांसाठी
म्हणून एखाद्या policyमध्ये savings किंवा investment component आहे म्हणून ती प्रत्येक व्यक्तीसाठी योग्यच असेल असे मानू नये.
Policyचे benefits, charges, lock-in/conditions आणि expected outcomes समजून घेणे आवश्यक आहे.
Investmentचे विविध पर्याय समजून घेण्यासाठी Mutual Fund आणि FD मधील फरक हा आमचा संबंधित लेख वाचू शकता.
Health Insurance घेताना कोणत्या गोष्टी तपासाव्यात?
Health Insurance घेताना “Premium किती?” हा एकमेव प्रश्न नसावा.
IRDAIच्या consumer guidanceनुसार policyholderने policyच्या terms, exclusions, waiting periods, sub-limits, co-payment आणि eligible hospitals यांसारख्या बाबी तपासाव्यात.
1. Sum Insured
Policy किती coverage देते? तुमच्या कुटुंबाच्या गरजेनुसार ही रक्कम समजून घ्या.
2. Waiting Period
काही treatments किंवा pre-existing diseasesसाठी waiting period असू शकतो. म्हणून policy घेताना “आज policy घेतली म्हणजे उद्यापासून प्रत्येक treatment covered आहे” असे गृहीत धरू नका.
3. Exclusions
काही परिस्थिती किंवा treatments policyमध्ये covered नसू शकतात. Exclusions section वाचणे अत्यंत महत्त्वाचे आहे.
4. Co-payment
काही policiesमध्ये claimच्या ठरावीक भागाची जबाबदारी policyholderवर असू शकते.
5. Sub-limits
काही specific expensesवर predefined limits असू शकतात.
6. Cashless Hospitals
तुमच्या परिसरातील relevant hospitals networkमध्ये आहेत का हे तपासा.
7. Customer Information Sheet
IRDAIच्या माहितीनुसार Customer Information Sheet (CIS) मध्ये policyचे basic features, coverage, exclusions, sub-limits, deductibles आणि waiting periods यांसारखी माहिती दिली जाते.
Policy document आणि CIS दोन्ही समजून घेणे चांगले.
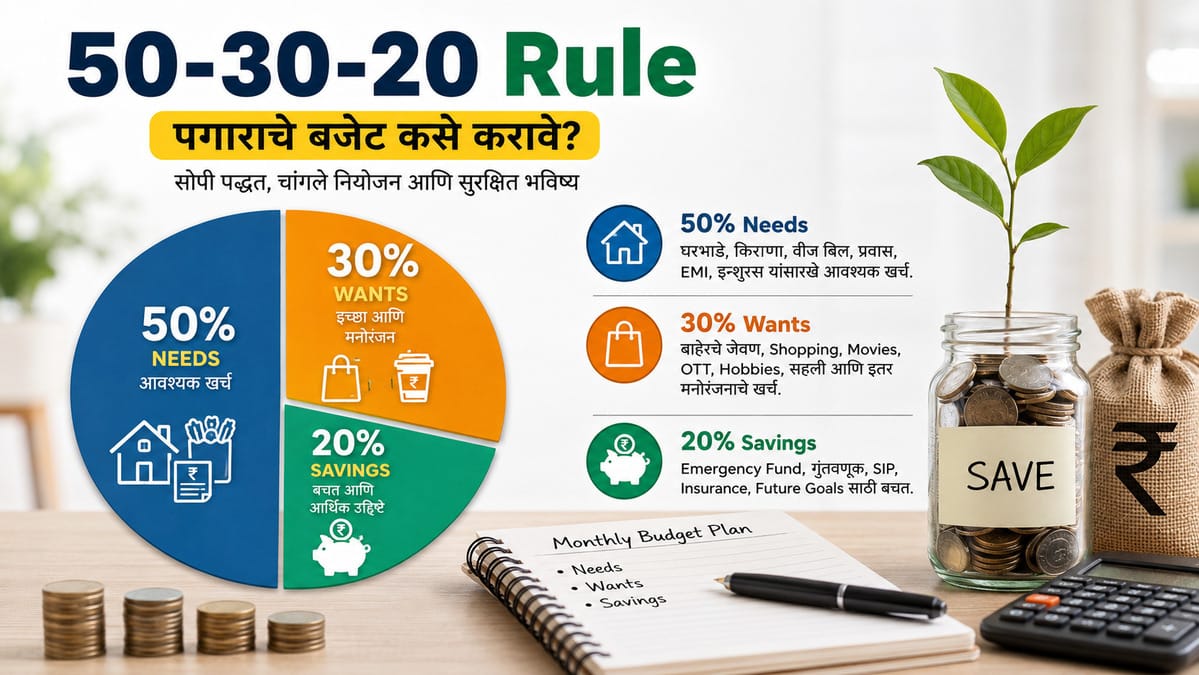
तुमच्या उत्पन्नाचे Budgeting व्यवस्थित करण्यासाठी 50-30-20 Rule म्हणजे काय? ही एक सोपी budgeting पद्धत समजून घेऊ शकता.
Policy घेताना Pre-existing Disease लपवू नका
Health Insurance proposal भरताना आधीपासून असलेल्या health conditionsची योग्य माहिती देणे महत्त्वाचे आहे.
IRDAIच्या guidanceनुसार pre-existing health problems लपवल्यास claimच्या वेळी dispute निर्माण होऊ शकतो आणि policyच्या अटींनुसार claim किंवा policyवर परिणाम होऊ शकतो.
म्हणून:
“Policy मिळावी म्हणून माहिती लपवणे” हा योग्य मार्ग नाही. प्रस्ताव formमध्ये आवश्यक माहिती प्रामाणिकपणे देणे महत्त्वाचे आहे.
Insurance घेताना फक्त कमी Premium पाहू नका
समजा दोन policies आहेत:
Policy A: Premium कमी
Policy B: Premium जास्त
फक्त premiumच्या आधारावर A चांगली किंवा B चांगली असा निष्कर्ष काढता येत नाही.
तुम्हाला तपासावे लागेल:
- Coverage किती?
- Exclusions काय?
- Waiting period किती?
- Deductible आहे का?
- Co-payment आहे का?
- Sub-limits आहेत का?
- Policy terms काय सांगतात?
- Renewal conditions काय आहेत?
- तुमच्या गरजेशी policy जुळते का?
Insuranceमध्ये “स्वस्त” आणि “योग्य” हे दोन वेगळे शब्द आहेत.
Insurance घेताना 8 प्रश्नांची Practical Checklist
Policy घेण्यापूर्वी ही checklist वापरू शकता:
- Insurance घेताना 8 प्रश्नांची Practical Checklist
- किती coverage माझ्या परिस्थितीसाठी आवश्यक आहे?
- Policyमध्ये काय covered आहे?
- काय covered नाही?
- Waiting period आहे का?
- Co-payment / deductible / sub-limit आहे का?
- Policyची renewal आणि continuity conditions काय आहेत?
- Policy document आणि Customer Information Sheet मी पूर्णपणे समजून घेतली आहे का?
ही checklist कोणतीही specific policy “best” ठरवत नाही; ती policy समजून घेण्यासाठी उपयोगी आहे.
Insurance घेताना होणाऱ्या Common Mistakes
- फक्त मित्र/नातेवाईकांनी सांगितले म्हणून policy घेणे
- Premium कमी आहे म्हणून policy निवडणे
- Policy document न वाचणे
- Health information लपवणे
- Employerच्या Health Insuranceवर पूर्ण अवलंबून राहणे
- Insuranceला Investment समजणे
Protection आणि wealth creation हे वेगळे financial उद्देश आहेत.
Emergency Fund किंवा Insurance protectionऐवजी प्रत्येक अचानक खर्चासाठी Credit Cardवर अवलंबून राहणे योग्य नाही. Credit Cardचा Smart वापर कसा करावा? हेही वाचा.
Emergency Fund आणि Insurance – दोन्ही का?
हे दोन पर्याय नसून वेगवेगळ्या कामासाठी वापरले जाणारे financial tools आहेत.
| Financial Tool | मुख्य उद्देश |
|---|---|
| Emergency Fund | अचानक आलेला खर्च हाताळण्यासाठी liquidity |
| Health Insurance | policyच्या अटींनुसार medical खर्चाचे आर्थिक संरक्षण |
| Life Insurance | जीवनाशी संबंधित आर्थिक जोखीम आणि कुटुंबाच्या संरक्षणासाठी |
| Investment | दीर्घकालीन आर्थिक उद्दिष्टे आणि wealth creation |
म्हणून Personal Finance planningमध्ये फक्त investmentवर लक्ष केंद्रित न करता risk protectionकडेही लक्ष देणे आवश्यक आहे.
Insurance घेतल्यानंतरही काम संपत नाही
Policy घेतल्यानंतर ती फक्त fileमध्ये ठेवून विसरू नका. दरवर्षी किंवा तुमच्या परिस्थितीत मोठा बदल झाल्यावर policy review करा.
उदाहरणार्थ:
- लग्न झाले
- मुलाचा जन्म झाला
- Home Loan घेतला
- उत्पन्नात मोठा बदल झाला
- नवीन financial responsibility आली
- कुटुंबातील dependent व्यक्तींमध्ये बदल झाला
अशा वेळी तुमचे insurance needs पुन्हा तपासणे उपयोगी ठरू शकते.
Health Insurance renewalमध्ये break टाळण्याचे महत्त्व IRDAIच्या guidanceमध्येही नमूद केले आहे.
Policyच्या अटी, policyholder rights आणि grievance-related माहिती समजून घेण्यासाठी IRDAIची अधिकृत Policyholder माहिती पाहा.
Insurance Planning आणि Financial Freedom
Financial Freedom म्हणजे फक्त जास्त पैसे कमावणे नाही. आपल्या उत्पन्नाचा योग्य वापर, savings, emergency planning, risk protection आणि long-term investment यांचा एकत्रित विचार करणे आवश्यक आहे.
Financial Freedom म्हणजे काय आणि त्यासाठी आर्थिक नियोजन कसे करावे? हे समजून घेण्यासाठी आमचा Financial Freedom लेख वाचा.
निष्कर्ष
Insurance म्हणजे पैसे कमावण्याचे साधन नव्हे, तर आर्थिक जोखीम व्यवस्थापित करण्याचे साधन म्हणून समजणे अधिक योग्य आहे. Emergency Fund तुम्हाला अचानक आलेला खर्च हाताळण्यासाठी liquidity देतो, तर Insurance काही मोठ्या आर्थिक जोखमींपासून policyच्या अटींनुसार protection देऊ शकते.
म्हणून Personal Finance planning करताना फक्त—
“माझे पैसे कुठे invest करायचे?”
हा प्रश्न न विचारता,
“माझे आर्थिक नुकसान कोणत्या जोखमींमुळे होऊ शकते आणि त्यासाठी माझी तयारी काय आहे?”
हा प्रश्नही विचारणे आवश्यक आहे.
योग्य Insurance निवडण्यापूर्वी policyचे coverage, exclusions, waiting periods आणि इतर terms स्वतः समजून घ्या.